easypaisa – a digital bank

Screenshots
Details
- Bewertung
- 4,5
- Version
- 2.10.7
- Entwickler
- Easypaisa Bank Limited
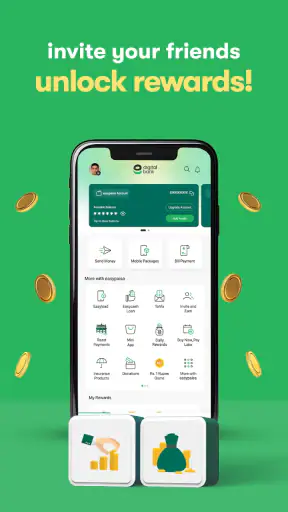
Ich sehe easypaisa vor allem als digitales Finanzwerkzeug für den Alltag: nicht als klassische Bankfiliale auf dem Smartphone, sondern als App, in der Bezahlen, Sparen, Investieren und Verdienen an einem Ort zusammenlaufen. Genau das kann in einem Haushalt praktisch sein, wenn mehrere Personen regelmäßig Ausgaben abstimmen müssen. Gleichzeitig ist eine Finanz-App kein gemeinsames Notizbuch, das man beliebig herumreichen sollte. Die Grenze zwischen persönlicher Verwaltung und gemeinsamer Haushaltsorganisation muss von Anfang an klar sein.
In meinem Testeindruck wirkt die App besonders interessant für Menschen, die Geld überwiegend mobil verwalten möchten und eine zentrale Anlaufstelle für verschiedene Finanzaufgaben suchen. Sie ist kostenlos erhältlich, gehört zur Kategorie Finanzen und wird von Easypaisa Bank Limited entwickelt. Mit einer durchschnittlichen Bewertung von 4,5 bei rund 4,3 Millionen Bewertungen und mehr als 100 Millionen Installationen ist sie außerdem längst kein Nischenwerkzeug. Diese Reichweite spricht dafür, dass viele Nutzer mit dem grundsätzlichen Ansatz zurechtkommen.
Gemeinsame Haushaltsausgaben mit einer persönlichen Finanz-App organisieren
Ein realistisches Beispiel: In einer Wohngemeinschaft bezahlt eine Person die Internetrechnung, eine andere übernimmt den Einkauf, und am Monatsende sollen die Beträge sauber ausgeglichen werden. Mit einer mobilen Finanz-App kann die zuständige Person Zahlungen direkt erledigen, während die anderen ihre eigenen Anteile über den vereinbarten Weg beisteuern. Der Vorteil liegt weniger in einer spektakulären Einzelfunktion als darin, dass finanzielle Aufgaben nicht zwingend an Bargeld oder an eine geöffnete Filiale gebunden sind.
Für Familien kann ein ähnliches Muster funktionieren. Ein Elternteil verwaltet die eigenen Zahlungen, ein anderes beteiligt sich an wiederkehrenden Ausgaben, und beide sprechen ab, wer welche Transaktion übernimmt. Wichtig ist dabei: Die App ersetzt keine gemeinsame Haushaltsregel. Sie kann Geldbewegungen erleichtern, aber sie entscheidet nicht, welche Ausgaben fair sind, wer Zugriff haben sollte oder wie man private und gemeinsame Mittel trennt.
Ich würde deshalb nicht empfehlen, ein einziges Konto oder ein einziges angemeldetes Gerät als gemeinsames Familienkonto zu behandeln, nur weil mehrere Personen Geldangelegenheiten koordinieren. Persönliche Finanzdaten, Anmeldeinformationen und Bestätigungen gehören zur jeweiligen Person. Für die Haushaltsplanung ist eine separate Absprache besser: etwa eine einfache Liste der regelmäßigen Kosten, klare Zuständigkeiten und ein fester Zeitpunkt für den Abgleich. Die App übernimmt dann die Zahlung, nicht die gesamte Organisation des Haushalts.
Gerade bei einem gemeinsam genutzten Smartphone ist diese Unterscheidung entscheidend. Wer das Gerät an ein Familienmitglied weitergibt, sollte die App nicht einfach geöffnet liegen lassen. Eine Finanz-App kann sensible Kontoinformationen und Zahlungsabläufe sichtbar machen. Ich würde mich daher nach jeder Nutzung abmelden oder das Gerät so sichern, dass andere Personen nicht ohne Weiteres in den persönlichen Bereich gelangen. Welche Schutzmechanismen im Einzelfall verfügbar sind, hängt von der aktuellen App- und Gerätekonfiguration ab; als Grundregel bleibt aber: Ein gemeinsames Gerät ist nicht automatisch ein gemeinsames Konto.
Was die zentrale Bündelung im Alltag bringt
Die Stärke von easypaisa liegt in der Kombination mehrerer Geldaufgaben. Wer nicht nur bezahlen, sondern auch Sparen oder Investieren im selben digitalen Umfeld erledigen möchte, muss nicht ständig zwischen unterschiedlichen Anwendungen wechseln. Das kann den Alltag vereinfachen, besonders wenn man seine Finanzen regelmäßig mobil prüft und kleine Vorgänge nicht auf später verschieben möchte.
Ich finde außerdem den Gedanken hilfreich, Einnahmen und Ausgaben nicht völlig getrennt zu betrachten. Wenn eine Person beispielsweise Geld erhält, einen Teil für laufende Kosten verwendet und einen anderen Teil zurücklegt, ist eine App mit mehreren Finanzbereichen grundsätzlich übersichtlicher als eine reine Zahlungs-App. Das bedeutet allerdings nicht, dass automatisch ein gutes Budget entsteht. Die App kann den Zugang zu den Vorgängen erleichtern; die Entscheidung, wie viel für Miete, Lebensmittel, Rücklagen oder andere Ziele übrig bleiben soll, muss weiterhin selbst getroffen werden.
Für einen Haushalt ist diese Bündelung dann sinnvoll, wenn alle Beteiligten wissen, welche Rolle die App für sie spielt. Eine Person kann sie als persönliches Finanzkonto nutzen, während die Familie nur die daraus entstehenden gemeinsamen Zahlungen abstimmt. Wer dagegen erwartet, dass die Anwendung automatisch alle Haushaltsanteile, Verantwortlichkeiten oder Freigaben organisiert, könnte enttäuscht sein. Ich würde sie nicht als Ersatz für eine speziell auf Familienbudgets ausgerichtete Lösung betrachten.
Einrichtung und klare Grenzen zwischen Konten
Die Einrichtung sollte man nicht zwischen Tür und Angel erledigen, vor allem nicht auf einem Gerät, das mehrere Personen verwenden. Ich würde zuerst festlegen, wer das Konto tatsächlich nutzt, welche Telefonnummer oder Zugangsdaten dafür vorgesehen sind und ob das Smartphone auch für andere Familienmitglieder zugänglich bleibt. Diese Vorbereitung klingt unspektakulär, verhindert aber später viele Missverständnisse.
Besonders wichtig ist die Trennung zwischen persönlichem Geld und Haushaltsgeld. Wenn eine Person die App für eigene Ausgaben nutzt und gleichzeitig gemeinsame Rechnungen bezahlt, sollte sie intern nachvollziehbar festhalten, welcher Betrag zu welchem Zweck gehört. Ein praktischer Ablauf ist, vor jeder gemeinsamen Zahlung den Zweck und den Anteil der anderen Beteiligten zu notieren. Nach der Zahlung lässt sich dann leichter prüfen, ob noch ein Ausgleich offen ist.
Ich würde auch nicht mehrere Personen unter demselben persönlichen Zugang arbeiten lassen. Selbst wenn das kurzfristig bequem wirkt, wird später schwer nachvollziehbar, wer eine Zahlung ausgelöst oder eine Einstellung verändert hat. Außerdem verliert die Kontotrennung ihren Sinn. Für einen gemeinsamen Haushalt ist es sauberer, wenn jede erwachsene Person ihren eigenen Zugang verwendet und man nur die notwendigen Beträge oder Zahlungsaufgaben miteinander abstimmt.
Die App ist für Nutzer ab null Jahren eingestuft, was zunächst eine sehr offene Altersangabe vermittelt. Das sollte man im Finanzkontext aber nicht mit einer Empfehlung gleichsetzen, dass Kinder selbstständig Geld verwalten sollten. Eine Alterskennzeichnung im App-Store beschreibt nicht automatisch die finanzielle Reife, die für Zahlungen, Sparentscheidungen oder Investitionen nötig ist. Bei Minderjährigen würde ich die Nutzung immer mit einer erwachsenen Bezugsperson begleiten und keine Zugangsdaten weitergeben.
Auch die technische Voraussetzung ist für die Geräteplanung relevant: Die aktuelle Version 2.10.7 setzt Android ab Version 8.0 voraus. Wer ein älteres Familiengerät weiterverwenden möchte, sollte vor der Einrichtung prüfen, ob das Betriebssystem diese Grundlage erfüllt. Gerade bei gemeinsam genutzten Ersatzgeräten ist das ein praktischer Punkt, der schnell übersehen wird.
Koordination ohne ständiges Weiterreichen des Telefons
Im Alltag sollte die Koordination möglichst außerhalb des angemeldeten Finanzbereichs stattfinden. Wenn ein Elternteil beispielsweise eine Rechnung bezahlt, kann der andere den Betrag über einen abgesprochenen Kanal erfahren, ohne selbst das geöffnete Konto bedienen zu müssen. Das reduziert das Risiko, dass jemand versehentlich in persönliche Finanzdaten gelangt oder eine Aktion ausführt, die nicht für ihn bestimmt war.
Ein nützlicher Ablauf für wiederkehrende Kosten ist eine kleine Monatsroutine. Zuerst werden die gemeinsamen Zahlungen gesammelt, danach wird festgelegt, wer sie über easypaisa erledigt, und anschließend wird der Ausgleich zwischen den Beteiligten geprüft. Dieser Ablauf ist bewusster als spontane Übergaben des Smartphones. Er macht außerdem sichtbar, ob eine Ausgabe wirklich gemeinsam ist oder nur zufällig von derselben Person bezahlt wurde.
Für Wohngemeinschaften ist die App besonders dann brauchbar, wenn die Gruppe klare Regeln für Belege und Rückzahlungen hat. Die Zahlung selbst ist nur ein Teil des Problems. Ohne Notiz, Beleg oder vereinbarten Abrechnungstag bleibt auch eine schnelle digitale Transaktion organisatorisch unklar. Ich würde deshalb nach jeder größeren gemeinsamen Ausgabe sofort den Zweck, den Gesamtbetrag und die beteiligten Personen festhalten. Das ist kein spezielles Versprechen der App, sondern eine sinnvolle Ergänzung für ihre Nutzung im Haushalt.
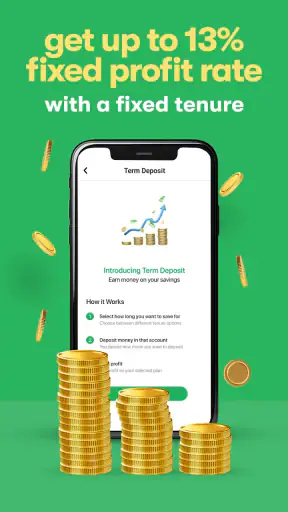
Ein weiterer praktischer Tipp betrifft die Bereiche Sparen und Investieren. Diese Funktionen sollte man nicht automatisch als gemeinsames Haushaltsziel interpretieren. Wenn zwei Personen für eine Reise sparen, muss trotzdem eindeutig sein, wem das Geld gehört und wer Entscheidungen treffen darf. Bei Investitionen gilt das noch stärker: Eine gemeinsame Absicht ist nicht dasselbe wie ein gemeinsames Konto oder eine gemeinsame Entscheidungsbefugnis. Ich würde solche Vorgänge nur unter eindeutig geklärten persönlichen und rechtlichen Rahmenbedingungen nutzen.
Die Option, mit Geld zu verdienen, kann für manche Nutzer interessant sein, sollte aber ebenfalls nicht in eine Familienkasse eingerechnet werden, bevor alle Bedingungen verstanden sind. Einnahmen können anders behandelt werden als gewöhnliche Zahlungen, und ein Haushalt sollte nicht mit Beträgen planen, die noch unsicher oder an bestimmte Voraussetzungen gebunden sind. In meinem Urteil ist es klüger, solche Möglichkeiten als persönlichen Zusatz zu betrachten und das feste Haushaltsbudget davon unabhängig zu halten.
Vertrauen, Alter und der Umgang mit sensiblen Daten
Bei einer Finanz-App entsteht Vertrauen nicht allein durch eine gute Bewertung. Die hohe Verbreitung und die durchschnittliche Bewertung von 4,5 sind beruhigende Signale für die allgemeine Akzeptanz, ersetzen aber nicht den eigenen sorgfältigen Umgang mit dem Konto. Ich würde vor der ersten echten Zahlung prüfen, ob Profil, Empfänger und Betrag korrekt sind, und die App nur auf einem Gerät verwenden, dessen Sperrcode nicht allgemein bekannt ist.
Für ältere Angehörige kann die mobile Verwaltung praktisch sein, wenn sie bereits sicher mit Smartphone und Zugangsdaten umgehen. Gleichzeitig kann eine jüngere Person im Haushalt bei der Einrichtung helfen, ohne das Konto dauerhaft selbst zu bedienen. Diese Rollenverteilung ist wichtig: Unterstützung beim Verständnis ist etwas anderes als die Übernahme der persönlichen Finanzverwaltung. Wer für ein Familienmitglied Zahlungen erledigt, sollte immer transparent absprechen, was genau gemacht wird.
Bei Kindern würde ich die App höchstens als Anlass nehmen, über Geld und digitale Sicherheit zu sprechen. Die Altersfreigabe ab null Jahren macht die Anwendung nicht zu einem Spielzeug und sagt nichts darüber aus, ob ein Kind eine Zahlung eigenständig beurteilen kann. Ein Kind sollte weder persönliche Zugangsdaten erhalten noch unbeaufsichtigt Transaktionen bestätigen. Für Lernzwecke sind zunächst einfache Haushaltslisten oder ein gemeinsam besprochenes Taschengeldschema besser geeignet.
Ein geteilter Zugang kann auch innerhalb einer Partnerschaft problematisch sein. Vertrauen bedeutet nicht, dass jede Person alle privaten Finanzdetails sehen muss. Wenn beide gemeinsam wirtschaften, können sie gemeinsame Ziele offen besprechen und trotzdem persönliche Konten getrennt halten. Diese Lösung wirkt vielleicht weniger bequem, schützt aber die Eigenständigkeit und macht klar, wer für welche Handlung verantwortlich ist.
Wo die App gegenüber üblichen Alternativen überzeugt
Gegenüber einer reinen Zahlungs-App hat easypaisa den Vorteil, dass der Blick nicht ausschließlich auf das Bezahlen beschränkt bleibt. Sparen, Investieren und mögliche Verdienstwege liegen im selben Produktumfeld. Für mich ist das der wichtigste Unterschied, wenn jemand möglichst wenig zwischen verschiedenen Finanz-Anwendungen wechseln möchte.
Gegenüber Bargeld bietet die App mehr digitale Nachvollziehbarkeit und weniger Abhängigkeit davon, dass alle Beteiligten zur gleichen Zeit Geldscheine zur Hand haben. Bargeld bleibt jedoch besser für Menschen, die bewusst ohne digitale Finanzverwaltung auskommen möchten oder regelmäßig mit gemeinsamem Haushaltsgeld arbeiten, ohne persönliche Konten miteinander zu vermischen.
Eine klassische Bank-App kann die bessere Wahl sein, wenn man vor allem ein bestehendes Bankkonto verwalten, umfangreiche Kontoauszüge prüfen oder mit etablierten Bankabläufen arbeiten möchte. easypaisa wirkt dagegen passender für Nutzer, die eine stärker gebündelte mobile Lösung suchen. Wer nur gelegentlich eine einzelne Zahlung ausführt, braucht die zusätzlichen Finanzbereiche möglicherweise nicht und könnte mit einer schlankeren Anwendung besser zurechtkommen.
Für eine Familie mit komplexem Budget ist wiederum eine spezielle Haushalts- oder Budget-App möglicherweise geeigneter. Solche Werkzeuge können auf gemeinsame Kategorien, Abrechnungen und Aufgaben ausgerichtet sein. easypaisa kann die eigentliche Zahlung übernehmen, aber ich würde nicht erwarten, dass es allein die komplette Haushaltsplanung ersetzt. Diese Einschränkung ist kein Fehler, sondern eine Frage des richtigen Einsatzbereichs.
Für wen sich die Nutzung lohnt und wann ich abraten würde
Ich würde die App empfehlen, wenn du Zahlungen mobil erledigen und zusätzlich Sparen oder Investieren in derselben Finanzumgebung prüfen möchtest. Auch für Haushalte, in denen eine Person regelmäßig gemeinsame Rechnungen übernimmt, kann sie sinnvoll sein, sofern die Zuständigkeiten und Rückzahlungen separat geregelt werden. Der kostenlose Zugang senkt die Einstiegshürde, ohne dass man für die bloße Nutzung zunächst einen Kauf einplanen muss.
Weniger passend ist sie für Menschen, die ihr Smartphone grundsätzlich nicht für Finanzangelegenheiten verwenden möchten. Auch wer ein Konto bewusst mit mehreren Personen teilen will, sollte seine Erwartungen anpassen. Eine persönliche Finanz-App ist nicht automatisch für Mehrbenutzerbetrieb oder gemeinschaftliche Verwaltung gedacht. In diesem Fall sind getrennte Konten mit einer klaren Haushaltsabsprache die sicherere und übersichtlichere Lösung.
Ich wäre außerdem vorsichtig, wenn du Investitionen oder Verdienstmöglichkeiten suchst, ohne die jeweiligen Bedingungen und Risiken selbst zu prüfen. Die bloße Verfügbarkeit eines Bereichs macht eine Entscheidung nicht automatisch sinnvoll. Für grundlegende Ausgaben wie Miete, Lebensmittel oder Rechnungen sollte das Geld nicht von unsicheren Erwartungen abhängen. Erst die stabile Haushaltsplanung, dann zusätzliche Finanzoptionen.
Auf iOS oder Android solltest du vor dem Download darauf achten, dass du die offizielle Version des Entwicklers Easypaisa Bank Limited auswählst. Die App wurde am 20.05.2016 veröffentlicht und wird weiterhin in einer aktuellen Version geführt. Für mich zeigt das, dass sie als langfristiges Finanzprodukt gedacht ist, aber gerade deshalb lohnt es sich, Aktualisierungen und die Kompatibilität des eigenen Geräts nicht zu ignorieren.
Mein Urteil für den Haushalt
Mein Gesamteindruck ist positiv, solange man easypaisa als persönliches digitales Finanzwerkzeug mit Haushaltsnutzen versteht und nicht als frei teilbares Familienkonto. Die Bündelung von Bezahlen, Sparen, Investieren und Verdienen kann den Alltag vereinfachen. Besonders überzeugend ist sie für Menschen, die ihre Finanzaufgaben mobil erledigen und gemeinsame Zahlungen mit anderen koordinieren möchten, ohne jedes Mal Bargeld oder eine Filiale zu benötigen.
Die wichtigste praktische Regel lautet für mich: gemeinsame Ausgaben ja, gemeinsame Zugangsdaten nein. Mit getrennten Konten, einer kurzen Abrechnung und klaren Zuständigkeiten kann die App in einer Familie oder Wohngemeinschaft gut funktionieren. Auf einem gemeinsam genutzten Gerät sollte man dagegen besonders sorgfältig mit Sperre, Anmeldung und Sichtbarkeit umgehen.
Unterm Strich empfehle ich easypaisa für Nutzer, die eine vielseitige mobile Finanz-App suchen und bereit sind, ihre Haushaltsorganisation selbst sauber zu strukturieren. Wer eine vollständig familienorientierte Budgetverwaltung, einen reinen Bargeldansatz oder eine klassische Bank-App für bestehende Konten bevorzugt, findet möglicherweise eine passendere Alternative. Für meinen Alltag bleibt der entscheidende Vorteil die zentrale mobile Verwaltung; die entscheidende Einschränkung ist, dass Vertrauen und Koordination nicht durch die App ersetzt werden.


